Blog
Como Fazer uma Alocação de Ativos na Europa? Das Necessidades de Residência à Verdadeira Gestão de Ativos
10 Sept 2026, 10:00
1. O que é a alocação de ativos na Europa e porque não deve ser entendida apenas como «comprar ativos na Europa»?
Quando se fala em alocação de ativos na Europa, muitos investidores pensam, em primeiro lugar, na compra de um imóvel, no investimento num fundo ou simplesmente na transferência de parte do seu capital para a Europa. No entanto, muitos investidores partem de uma necessidade diferente: podem estar inicialmente a considerar uma autorização de residência na Europa, a educação dos filhos ou futuros planos de vida e, à medida que esse planeamento avança, perceber que uma quantia significativa de capital será investida na Europa.
Nesse momento, a questão deixa de ser apenas «como concretizar um objetivo de residência ou de planeamento familiar?» e passa a ser muito mais prática: onde deve este capital ser investido? Num fundo ou em imobiliário? Durante quanto tempo terá de permanecer investido? De onde virá o retorno? E, se a família precisar do capital dentro de alguns anos, será possível sair do investimento com facilidade?
É precisamente a partir destas questões que começa uma verdadeira estratégia de alocação de ativos na Europa.
O objetivo da alocação de ativos não é simplesmente identificar qual o investimento com maior rentabilidade, mas compreender a função que diferentes ativos desempenham numa carteira global. O mesmo montante pode ser concentrado num único projeto imobiliário ou distribuído por imobiliário, fundos de investimento, ações, obrigações e outras classes de ativos. Cada opção apresenta diferentes fontes de retorno, níveis de risco de mercado, liquidez, horizontes de investimento e mecanismos de saída.
Para investidores internacionais, a alocação de ativos deve também ser analisada no contexto mais amplo da economia global e do ambiente macroeconómico. Os preços dos ativos não evoluem de forma isolada. Taxas de juro, inflação, taxas de câmbio, crescimento económico e ciclos setoriais podem afetar o perfil de risco e retorno dos diferentes investimentos.
Por exemplo, as variações das taxas de juro na Europa não afetam apenas a rentabilidade das obrigações e de outros ativos de rendimento fixo, mas também alteram os custos de financiamento das empresas e dos projetos imobiliários. Uma inflação mais elevada pode aumentar os custos de construção, mão de obra e operação, reduzindo simultaneamente a rentabilidade real de determinados investimentos. Por sua vez, as oscilações do euro face a outras moedas podem afetar diretamente o retorno final de um investidor internacional quando calculado na sua moeda de referência. As diferenças demográficas, industriais, económicas e imobiliárias entre os vários países europeus também podem influenciar o desempenho de longo prazo das empresas, fundos, ações e ativos imobiliários locais.
Por isso, a alocação de ativos não é uma decisão que se toma uma única vez e permanece inalterada. À medida que o ambiente macroeconómico evolui, também se altera a relação entre risco e retorno das diferentes classes de ativos. É necessário acompanhar o ciclo das taxas de juro, o impacto da inflação sobre os retornos reais, as avaliações e perspetivas de crescimento dos diferentes mercados e verificar se a carteira continua alinhada com a tolerância ao risco e os objetivos de longo prazo do investidor.
Para quem já possui uma parte significativa do património na Ásia, em dólares norte-americanos ou noutros mercados e moedas, investir na Europa significa, na prática, repensar a estrutura da carteira global em termos de diversificação geográfica, exposição cambial, classes de ativos, horizonte de investimento, liquidez e fontes de risco, avaliando o papel que os ativos europeus devem desempenhar na estrutura patrimonial global da família.
Assim, antes de procurar um fundo europeu, um imóvel ou qualquer outro produto de investimento específico, a questão mais importante não é simplesmente «o que posso comprar na Europa?», mas sim: porque quero alocar parte do meu capital à Europa? Que objetivos pretendo alcançar com estes ativos? E de que forma devem complementar os investimentos que já detenho?
2. Porque é que cada vez mais investidores procuram diversificar os seus ativos na Europa?
Para os investidores globais que consideram investir em ativos europeus, uma das principais questões é perceber que papel pode a Europa desempenhar na estrutura global do património familiar, sobretudo quando os ativos da família já se encontram distribuídos por diferentes países, moedas e mercados de investimento.
Esta é também uma questão com que o AsiaEuro Group se depara frequentemente no contacto com investidores asiáticos. Algumas famílias começam por olhar para a Europa devido ao planeamento de residência, à educação dos filhos ou a futuros planos de vida no continente, enquanto outros investidores procuram simplesmente novas regiões e oportunidades de diversificação dos seus ativos. Independentemente do ponto de partida, quando o investimento se concretiza, a avaliação acaba por regressar aos fundamentos dos próprios ativos.
(1) A Europa oferece mais do que apenas outro mercado de investimento
Se o património de uma família permanecer, durante um longo período, concentrado num único país, economia ou moeda, o desempenho dos seus ativos poderá ficar mais exposto ao mesmo ciclo económico, às mesmas políticas monetárias e às mesmas flutuações cambiais.
A Europa não evolui necessariamente em sincronia com a Ásia ou os Estados Unidos no que diz respeito à estrutura económica, aos ciclos setoriais e à política monetária. A alocação de uma parte do património a ativos europeus e denominados em euros pode, por isso, contribuir para uma maior diversificação entre regiões, moedas e ciclos económicos.
No entanto, diversificar não significa simplesmente «investir em mais países». Se um fundo europeu e um imóvel na Europa estiverem ambos fortemente expostos ao mesmo país, ao mesmo setor ou ao mesmo ciclo imobiliário, poderão parecer dois investimentos distintos, embora as respetivas fontes de risco continuem a estar significativamente sobrepostas.
(2) Diferentes tipos de oportunidades de investimento
A Europa oferece também uma ampla diversidade de classes de ativos e canais de investimento. Para além de ativos negociados nos mercados públicos, como ações e obrigações, o imobiliário, as infraestruturas, o private equity, o capital de risco e diferentes tipos de fundos de investimento constituem igualmente componentes importantes do mercado de investimento europeu. Estes ativos apresentam diferentes fontes de retorno, horizontes de investimento e perfis de risco, proporcionando aos investidores mais opções para a construção das suas carteiras.
É também por esta razão que, na sua participação na gestão de fundos e no investimento imobiliário, o AsiaEuro Group procura analisar não apenas o veículo de investimento, mas também os ativos subjacentes aos quais o capital é efetivamente alocado e a forma como esses ativos podem criar valor. Mais adiante neste artigo, iremos aprofundar este processo através de estruturas de fundos e projetos imobiliários concretos.
(3) Alinhar a alocação de ativos com as necessidades da família
Para as famílias com uma dimensão internacional, a alocação de ativos não é apenas uma questão de investimento. Deve também ser considerada em conjunto com os planos familiares para os próximos anos. Algumas famílias poderão já estar a planear que os filhos venham estudar na Europa, enquanto outras poderão considerar viver no continente a longo prazo, adquirir um imóvel ou desenvolver gradualmente mais ligações pessoais e empresariais na Europa. Nestes casos, parte das despesas futuras da família poderá passar a ser realizada em euros, algo que deve ser antecipado no planeamento da alocação de ativos.
Por exemplo, se estiver previsto que um filho venha estudar na Europa dentro de dois ou três anos, a família poderá passar a ter despesas regulares em euros, incluindo propinas, alojamento e custos de vida. Se, entretanto, a maior parte do capital disponível estiver aplicada em ativos com horizontes de investimento mais longos e menor liquidez, mesmo um investimento atrativo poderá não estar alinhado com o momento em que a família efetivamente necessitará desses fundos.
Por isso, para estas famílias, a alocação de ativos na Europa não deve considerar apenas o retorno do investimento, mas também onde a família pretende viver no futuro, onde os filhos irão estudar, quando será necessário utilizar os fundos e que nível de liquidez deverá ser mantido. Quando o horizonte de investimento, a moeda dos ativos e os futuros planos familiares estão devidamente alinhados, a alocação de ativos europeus pode tornar-se uma verdadeira componente do planeamento familiar de longo prazo.
3. Que variáveis de mercado devem ser consideradas na alocação de ativos na Europa em 2026?
Quando decidimos investir no mercado europeu, o primeiro passo não deve ser procurar imediatamente o produto com a rentabilidade mais elevada, mas sim compreender o contexto de mercado em que esse capital será investido.
Para o AsiaEuro Group, quer na avaliação de oportunidades de investimento ao nível dos fundos, quer na participação no desenvolvimento e na operação de projetos imobiliários, as taxas de juro, a inflação, os custos de financiamento, a taxa de câmbio do euro e os ciclos dos mercados imobiliários locais não são apenas indicadores macroeconómicos abstratos. São fatores que podem ter um impacto direto nos ativos subjacentes.
Em 2026, o contexto macroeconómico em que se insere a alocação de ativos na Europa não evolui numa única direção. As taxas de juro, a inflação, as taxas de câmbio, o crescimento económico, os preços do imobiliário e as políticas da União Europeia influenciam simultaneamente o perfil de risco e retorno de diferentes ativos. Estas variáveis não afetam todos os ativos da mesma forma, podendo ter impactos distintos nas avaliações, nos fluxos de caixa, nos custos de financiamento e nos retornos esperados.
- Contexto das taxas de juro na Europa: Em setembro de 2026, a taxa da facilidade permanente de depósito do Banco Central Europeu (BCE) situa-se em 2,25%, enquanto a taxa das operações principais de refinanciamento é de 2,40%. As alterações das taxas de juro afetam diretamente as rendibilidades das obrigações e influenciam também o investimento empresarial e o desenvolvimento imobiliário através dos custos de financiamento. No caso dos projetos imobiliários, as taxas de juro são mais do que um simples número anunciado pelo banco central. Alterações nos custos de financiamento podem refletir-se nos custos de desenvolvimento, na rentabilidade dos projetos e nos potenciais retornos.
- Inflação: De acordo com os dados preliminares do Eurostat, a taxa de inflação anual da área do euro aumentou para 3,3% em agosto de 2026, face aos 2,9% registados em julho, enquanto os preços da energia aumentaram 14,3% em termos homólogos. A inflação pode afetar os retornos reais dos investimentos e, através do aumento dos custos da energia, da mão de obra e das matérias-primas, pode também repercutir-se na rentabilidade das empresas e nos custos de desenvolvimento imobiliário.
- Taxa de câmbio do euro: Em 2 de setembro de 2026, as taxas de câmbio de referência do BCE situavam-se em aproximadamente 1 euro por 1,1578 dólares norte-americanos e 7,7822 renminbi chineses. Para investidores cujo património é maioritariamente denominado em dólares, renminbi ou outras moedas asiáticas, as variações do euro podem ampliar ou reduzir o desempenho final do investimento quando convertido para a moeda de referência do investidor, mesmo que o próprio ativo europeu apresente uma rentabilidade positiva.
- Crescimento económico: No segundo trimestre de 2026, o PIB cresceu 0,4% em cadeia na área do euro e 0,5% na União Europeia, indicando que a economia europeia continua em expansão. No entanto, existem diferenças significativas entre países e setores. Do ponto de vista da alocação de ativos, isto significa que a Europa não deve ser analisada como um mercado homogéneo. A estrutura económica de cada país, a competitividade dos diferentes setores e a procura local podem influenciar o desempenho de empresas, fundos e ativos imobiliários.
- Ciclo imobiliário: Segundo o Eurostat, no primeiro trimestre de 2026 os preços da habitação aumentaram 4,7% em termos homólogos na área do euro e 5,1% na União Europeia, enquanto as rendas continuaram igualmente a subir. A evolução dos preços do imobiliário pode afetar a avaliação dos ativos, os custos de aquisição e o potencial valor de saída. Ao mesmo tempo, as taxas de juro e as condições de financiamento podem influenciar diretamente a rentabilidade efetiva dos investimentos imobiliários.
- Políticas e enquadramento regulamentar da União Europeia: Em 2026, a UE continua a promover medidas destinadas a reforçar o Mercado Único, aumentar a competitividade e simplificar a regulamentação. O roteiro “One Europe, One Market”, por exemplo, prevê aprofundar a integração do Mercado Único até ao final de 2027, enquanto a UE procura igualmente reduzir os encargos regulamentares das empresas e melhorar as condições para a atividade transfronteiriça. Para os investidores, estas alterações podem ter impacto no investimento empresarial, nos fluxos de capitais, no cumprimento das obrigações fiscais e regulamentares e na eficiência do investimento entre diferentes mercados europeus.
A análise destas variáveis macroeconómicas não tem como objetivo prever qual será o próximo mercado a valorizar, mas sim compreender em que fundamentos assentam efetivamente o retorno e o risco de um determinado investimento.
Em última análise, o impacto destes fatores reflete-se nos ativos concretos. Mesmo dentro do setor imobiliário, diferentes projetos respondem a diferentes fontes de procura. O projeto de alojamento para estudantes em Braga beneficia da procura de alojamento de longa duração nas proximidades das universidades, enquanto o projeto de apartamentos com serviços em Oeiras se dirige a diferentes perfis de utilizadores, incluindo jovens profissionais, nómadas digitais, trabalhadores de empresas localizadas na região e pessoas em viagens de negócios. O contexto macroeconómico fornece o enquadramento geral do investimento, mas, para compreender o que realmente determina o valor de um projeto, é necessário analisar o próprio ativo subjacente.
4. Quais são as principais formas de alocação de ativos na Europa?
A Europa dispõe de mercados financeiros e de ativos reais relativamente maduros e diversificados. Por isso, fazer uma alocação de ativos na Europa não significa necessariamente comprar imóveis ou investir exclusivamente em fundos. Dependendo da tolerância ao risco, do capital disponível, do horizonte de investimento e das necessidades de liquidez de cada investidor, é possível selecionar diferentes classes de ativos ou combiná-las numa carteira diversificada.
As principais formas de alocação de ativos na Europa incluem:
| Tipo de investimento | Principais características | Aspetos a considerar |
|---|---|---|
| Ações e ETF | Investimento em empresas europeias cotadas e em diferentes setores através dos mercados públicos, geralmente com maior liquidez | Resultados das empresas, avaliações de mercado, ciclos económicos e volatilidade dos preços |
| Obrigações e ativos de rendimento fixo | Incluem obrigações soberanas e empresariais, com maior enfoque nos juros e em fluxos de caixa relativamente estáveis | Variações das taxas de juro, risco de crédito, prazo do investimento e inflação |
| Fundos de investimento | Veículos geridos por entidades profissionais que, de acordo com uma estratégia definida, investem em diferentes ativos subjacentes, como ações, obrigações, imobiliário e private equity | Sociedade gestora, estratégia de investimento, ativos subjacentes, comissões, prazo e mecanismos de saída |
| Imobiliário e investimentos relacionados | Possibilidade de deter diretamente imóveis residenciais ou comerciais ou obter exposição indireta através de fundos imobiliários e outros veículos | Localização e procura de mercado, rendas e fluxos de caixa operacionais, custos de financiamento e operação, liquidez e estratégia de saída |
| Private equity e capital de risco | Investimento principalmente em empresas não cotadas ou projetos em fase de crescimento, geralmente com horizontes mais longos e menor liquidez | Qualidade do projeto, crescimento da empresa, capacidade da sociedade gestora e estratégia de saída |
| Infraestruturas e outros ativos alternativos | Incluem energia, transportes, logística, centros de dados e outros setores cujas fontes de retorno podem diferir das ações e obrigações tradicionais | Ativos ou projetos subjacentes, estrutura do investimento, estabilidade dos fluxos de caixa e condições de mercado |
Por isso, não existe uma carteira-padrão de alocação de ativos na Europa que seja adequada a todos os investidores. As ações e as obrigações estão mais diretamente associadas aos mercados públicos, o imobiliário aproxima-se dos ativos tangíveis, enquanto os fundos de investimento privados podem participar em empresas ou projetos através de horizontes de investimento mais longos. Cada classe de ativos pode, assim, desempenhar uma função diferente numa carteira.
Nos investimentos transfronteiriços com que o AsiaEuro Group trabalha, os fundos e o imobiliário são também duas áreas que exigem uma compreensão particularmente cuidadosa. O investimento direto em imobiliário é relativamente intuitivo: os investidores conseguem normalmente analisar o imóvel concreto, a sua localização e o desempenho das rendas. O investimento através de fundos, por outro lado, acrescenta uma camada adicional de estrutura. O investidor subscreve unidades de participação ou ações de um fundo, mas o desempenho efetivo do investimento depende, em última análise, da forma como o fundo gere o capital, dos ativos subjacentes que seleciona e da forma como esses ativos geram retorno.
Isto conduz a uma questão muito concreta: quando o capital entra num fundo de investimento europeu, para onde vai efetivamente?
Para responder a esta questão, é necessário deixar temporariamente de lado o nome do fundo e a rentabilidade esperada e analisar como funciona, na prática, a sua estrutura interna. Na próxima secção, iremos recorrer a estruturas de fundos em que o AsiaEuro Group participa para acompanhar o percurso do capital desde a sua entrada no fundo e perceber como este se liga, posteriormente, aos ativos subjacentes.
5. Como funciona, na prática, o investimento em fundos europeus? A estrutura de fundos do AsiaEuro Group e o percurso do capital até aos ativos subjacentes
Para os investidores que têm um primeiro contacto com fundos de investimento, a questão mais frequente não é necessariamente «qual é a rentabilidade do fundo?», mas sim algo mais fundamental: em que estou realmente a investir? Para onde vai o meu capital depois de entrar no fundo? Quem é responsável pela sua gestão? Para responder a estas questões, é necessário começar por compreender o funcionamento básico de um fundo de investimento.
Na sua estrutura mais simples, um fundo estabelece a ligação entre os investidores e os ativos subjacentes. Os investidores aplicam o seu capital através da subscrição de unidades de participação ou ações do fundo. A sociedade gestora investe e gere posteriormente esse capital de acordo com a estratégia de investimento definida para o fundo, alocando-o a empresas, projetos ou outros ativos abrangidos pela respetiva política de investimento.
Tomando como exemplo a atividade do AsiaEuro Group no setor dos fundos em Portugal, a Golden Meridian, enquanto sociedade gestora de fundos integrada no Grupo, desenvolve a sua atividade de gestão de fundos no quadro regulamentar da Comissão do Mercado de Valores Mobiliários (CMVM). A função de uma sociedade gestora não consiste simplesmente em «guardar o dinheiro dos investidores». As suas responsabilidades incluem identificar e avaliar oportunidades de investimento de acordo com a estratégia estabelecida na documentação do fundo, tomar decisões de investimento, gerir continuamente a carteira e os riscos associados e, de acordo com a estratégia de investimento, preparar as posteriores operações de desinvestimento e saída.
A custódia dos ativos do fundo e a gestão dos investimentos também não são asseguradas pela mesma entidade. Os fundos contam normalmente com um depositário, um auditor e outros prestadores de serviços profissionais, cada um com responsabilidades distintas em áreas como a guarda dos ativos, a supervisão e a auditoria. Assim, quando um investidor subscreve um fundo, o capital entra primeiro numa estrutura de governação com funções e responsabilidades claramente definidas, em vez de ser diretamente entregue a um determinado projeto.
No entanto, compreender um fundo exige ir além deste primeiro nível.
Alguns investimentos realizados através de fundos estabelecem posteriormente uma ligação direta com ativos subjacentes específicos. No caso dos investimentos relacionados com o setor imobiliário, depois de o capital ser aplicado num projeto, o resultado do investimento deixa de depender apenas das decisões tomadas ao nível do fundo. Passa também a depender da localização e da procura associadas ao projeto, do desenvolvimento e da construção, do controlo de custos, da operação posterior e, finalmente, da estratégia de saída.
Os retornos associados aos investimentos imobiliários podem resultar da valorização dos ativos gerada pelo desenvolvimento, dos fluxos de caixa provenientes da operação e dos ganhos realizados através da venda ou alienação final dos ativos. A forma como o valor é criado também varia entre projetos: alguns estão mais orientados para o desenvolvimento, outros dependem mais da operação a longo prazo, enquanto determinados projetos podem percorrer todo o ciclo, desde o desenvolvimento até à operação e, posteriormente, à saída.
Assim, por detrás de um investimento num fundo existe, na realidade, uma cadeia de valor mais extensa:
Investidor → Fundo → Decisão de investimento → Ativo subjacente → Desenvolvimento e operação → Saída do ativo → Retorno do investimento
O fundo funciona como o veículo de investimento que estabelece a ligação entre o investidor e os ativos subjacentes, mas o processo efetivo de criação de valor ocorre, em última análise, nesses mesmos ativos.
6. Do desenvolvimento imobiliário à operação dos ativos: como o AsiaEuro Group participa em todo o ciclo de vida dos ativos reais
Quando o capital dos fundos é posteriormente aplicado em ativos reais, como o imobiliário, o retorno do investimento passa, em última análise, pela concretização do desenvolvimento, da operação e da valorização de projetos reais. A participação do AsiaEuro Group não se limita à fase de investimento. O Grupo participa também no desenvolvimento e na construção dos projetos imobiliários, bem como na sua posterior operação, permitindo que a gestão dos ativos se estenda à atividade efetiva dos projetos subjacentes.
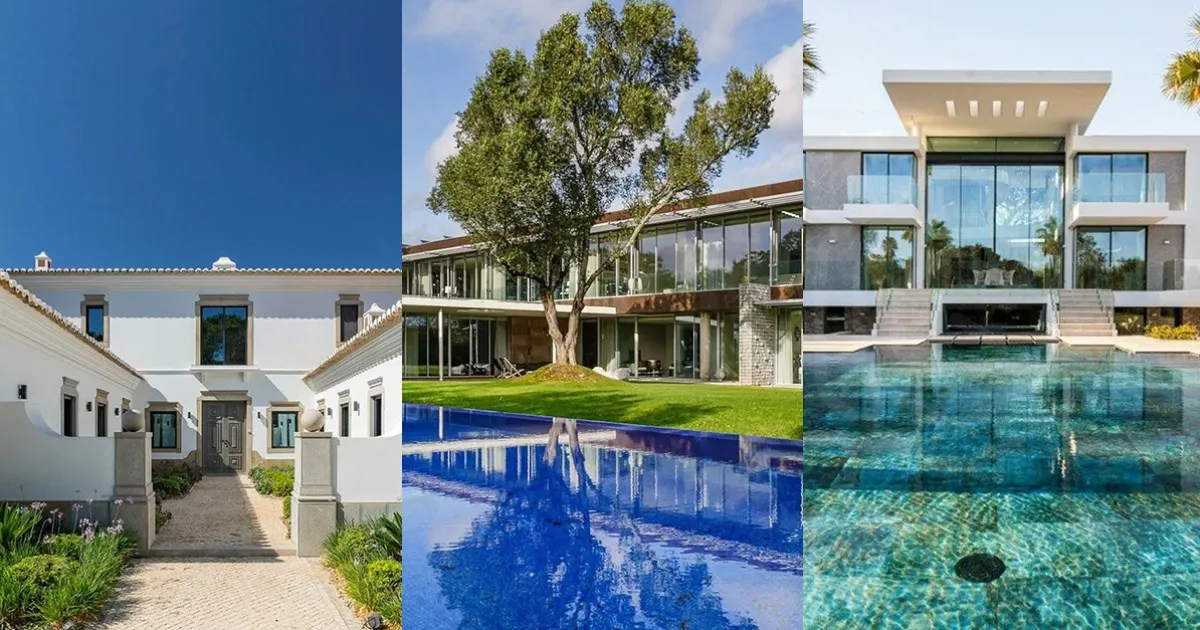
Tomando como exemplo o projeto de alojamento para estudantes em Braga, localizado nas proximidades da Universidade do Minho, existe uma procura claramente identificável por alojamento por parte de estudantes, docentes e população jovem. Desde a seleção inicial da localização, o posicionamento do produto, o planeamento e a conceção, até ao desenvolvimento e à construção, cada etapa deve ser estruturada em função da procura real do mercado. Após a conclusão do projeto, a Golden Beach, empresa integrada no Grupo, participa ainda na gestão do imóvel e da sua operação. Através da gestão contínua de fatores como a taxa de ocupação, os níveis de renda, os custos operacionais e a manutenção do imóvel, o ativo imobiliário concluído pode ser transformado num ativo operacional capaz de gerar fluxos de caixa.
O projeto de apartamentos com serviços do Grupo em Oeiras reflete uma lógica de ativo diferente. Ao contrário do projeto de Braga, cuja procura está principalmente associada ao alojamento para estudantes, o projeto de Oeiras destina-se a um conjunto mais diversificado de potenciais residentes e utilizadores, incluindo jovens profissionais que trabalham em Lisboa e nas zonas envolventes, nómadas digitais, trabalhadores de empresas e parques empresariais ou industriais próximos, bem como pessoas em viagens de negócios. Estes grupos apresentam necessidades diferentes das dos residentes do mercado habitacional tradicional, nomeadamente em termos de flexibilidade de alojamento, acessibilidade aos transportes, serviços e infraestruturas na área envolvente e serviços associados à estadia. Por esse motivo, desde a fase de desenvolvimento, o projeto deve integrar o futuro modelo de operação, o sistema de serviços e os cenários reais de utilização tanto na conceção do produto como na avaliação do investimento. Diferentes tipos de imobiliário respondem a diferentes formas de procura e exigem, por isso, um posicionamento de desenvolvimento e modelos de operação adequados, transformando a procura real por alojamento em taxas de ocupação, fluxos de caixa operacionais e valor do ativo a longo prazo.
O valor de um investimento imobiliário não é, portanto, criado num único momento, quando a construção fica concluída. Pelo contrário, desenvolve-se ao longo de todo o ciclo de vida do ativo:
Aquisição e posicionamento do projeto → Desenvolvimento e construção → Operação do ativo → Gestão dos fluxos de caixa → Valorização do ativo → Saída final
Através das suas plataformas de desenvolvimento e operação, o AsiaEuro Group participa em várias etapas deste ciclo. Desta forma, a gestão do investimento imobiliário pelo Grupo não se limita ao período anterior à entrada do capital no projeto, podendo prolongar-se até ao processo através do qual o ativo subjacente efetivamente cria valor.
7. Porque destacamos a gestão de ativos ao longo de todo o ciclo, desde o investimento até à operação?
Para os investidores, o que realmente importa num investimento imobiliário não é apenas ter escolhido um bom projeto no início, mas perceber se, depois de o capital ser investido, a lógica de investimento inicialmente definida consegue ser efetivamente concretizada ao longo de todo o processo de desenvolvimento, operação e saída.
Um projeto pode partir de uma análise de investimento clara: porquê esta localização? Quem são os utilizadores-alvo? De onde vem a procura? Como se prevê gerar fluxos de caixa? No entanto, entre a decisão inicial de investimento e o retorno final, existem ainda várias etapas, incluindo o desenvolvimento e a construção, a concretização do produto, a operação efetiva do ativo e a futura saída do investimento. Qualquer desvio significativo face às expectativas iniciais, em qualquer uma destas fases, pode afetar o resultado final.
O primeiro benefício da gestão de ativos ao longo de todo o ciclo de investimento é, por isso, reduzir a distância entre as decisões de investimento e a execução efetiva ao nível dos ativos subjacentes. O AsiaEuro Group participa na gestão de fundos, no desenvolvimento imobiliário e na operação de ativos, permitindo que as decisões tomadas ao nível do fundo tenham continuidade no desenvolvimento e na exploração dos projetos. A Golden Meridian assume as funções de gestão de fundos, a plataforma de desenvolvimento imobiliário do Grupo participa no desenvolvimento e construção dos projetos e a Golden Beach intervém posteriormente na gestão imobiliária e operacional dos ativos relevantes.
O segundo benefício é permitir que as necessidades futuras de operação sejam consideradas mais cedo nas decisões de investimento e desenvolvimento. O imobiliário responde, em última análise, à procura real do mercado. O projeto de alojamento para estudantes em Braga procura responder às necessidades habitacionais na zona envolvente da universidade, enquanto o projeto de apartamentos com serviços em Oeiras se dirige a públicos como jovens profissionais, nómadas digitais, trabalhadores de empresas e parques empresariais próximos e viajantes em negócios. Diferentes perfis de procura influenciam o posicionamento do produto, as infraestruturas, os serviços e o modelo de operação. Para o investidor, isto significa que, ainda durante a fase de desenvolvimento, o projeto começa a responder a uma questão muito concreta: quem irá utilizar o imóvel depois de concluído e como poderá essa procura traduzir-se em ocupação e fluxos de caixa operacionais?
O terceiro benefício é que a gestão de valor continua após a conclusão do ativo. No caso do imobiliário destinado à exploração, a conclusão da construção não representa o fim da gestão do investimento. Os dados e o feedback do mercado obtidos através da operação contínua permitem avaliar se os pressupostos iniciais do investimento se estão a confirmar. Que perfis de clientes geram efetivamente a procura? Que tipos de unidades têm maior procura? Os níveis de renda correspondem às expectativas? Que custos operacionais são superiores às estimativas iniciais? Estes são fatores que não podem ser totalmente determinados no início de um projeto. Os modelos de investimento fornecem projeções; a operação revela os resultados reais.
A presença do AsiaEuro Group na gestão de fundos, no desenvolvimento imobiliário e na operação de ativos não tem, por isso, como objetivo simplesmente alargar a cadeia de atividades do Grupo. O objetivo é permitir que os investidores compreendam, desde o início, a rentabilidade numa perspetiva de ciclo de vida completo, criando uma maior continuidade entre as decisões de investimento, a execução dos projetos, a operação efetiva e a gestão do valor dos ativos. Isto significa compreender não apenas onde o capital é investido, mas também como o projeto deverá gerar fluxos de caixa, se o seu desempenho operacional corresponde às expectativas iniciais e, por fim, de que forma o valor do ativo poderá ser realizado.
Naturalmente, a gestão ao longo de todo o ciclo não elimina o risco de investimento. O seu objetivo é integrar mais dos fatores que podem influenciar o resultado do investimento num processo contínuo de gestão e avaliação. Depois de compreender como um investimento pode criar valor, a questão seguinte, igualmente importante, é perceber em que etapas esse valor poderá ser afetado e quais os riscos que o investidor terá efetivamente de assumir.
8. Quais são os riscos da alocação de ativos na Europa?
A alocação de ativos na Europa não reduz automaticamente o risco global de investimento pelo simples facto de incluir mais países, moedas ou classes de ativos. Os fatores referidos anteriormente — incluindo as taxas de juro, as taxas de câmbio, os ciclos do mercado imobiliário, os custos de financiamento, o desempenho dos ativos subjacentes e a liquidez — podem todos influenciar o resultado final do investimento. O mais importante não é simplesmente quantos fatores de risco existem, mas sim se esses riscos foram devidamente identificados e se são compatíveis com os objetivos e a tolerância ao risco do investidor.
(1) Diversificar os «produtos» não significa necessariamente diversificar o risco
O objetivo da alocação de ativos não consiste simplesmente em deter um maior número de produtos de investimento, mas sim em evitar que diferentes ativos estejam expostos às mesmas fontes de risco.
Por exemplo, alocar uma parte do capital a um fundo europeu e outra parte a um investimento imobiliário na Europa pode, à primeira vista, representar dois tipos distintos de investimento. No entanto, se ambos os ativos estiverem concentrados no mesmo país, denominados na mesma moeda ou fortemente expostos ao mesmo ciclo imobiliário, a carteira global poderá continuar a apresentar um nível significativo de risco de concentração.
Por isso, ao realizar uma alocação de ativos na Europa, não basta analisar «quantos produtos diferentes» são detidos. É necessário enquadrar os ativos europeus no património global da família e avaliar: onde está atualmente concentrada a maior parte do património? O novo investimento irá aumentar ou reduzir a concentração de risco existente? Os diferentes ativos proporcionam efetivamente complementaridade em termos de regiões, moedas, horizontes de investimento e fontes de retorno?
O objetivo da diversificação não é tornar a estrutura patrimonial mais complexa, mas evitar que o património familiar fique excessivamente dependente de um único mercado ou de uma única fonte de risco.
(2) A comparação dos retornos não pode basear-se apenas numa percentagem
Ao comparar fundos europeus, investimentos imobiliários ou outras oportunidades de investimento, a rentabilidade esperada é frequentemente o indicador mais fácil de comparar diretamente. Na prática, porém, duas taxas de rentabilidade aparentemente semelhantes podem resultar de métodos de cálculo e condições de concretização completamente diferentes.
Por exemplo, o retorno apresentado por um projeto imobiliário pode resultar dos fluxos de caixa provenientes das rendas, mas pode também incluir a potencial valorização associada à futura venda do ativo. O retorno de um fundo pode resultar do desempenho operacional dos ativos subjacentes, da saída de projetos ou de distribuições aos investidores. É igualmente necessário confirmar se a rentabilidade apresentada é bruta ou líquida, após a dedução de comissões de gestão, custos operacionais e outras despesas, bem como perceber se os rendimentos são distribuídos anualmente ou se apenas podem ser realizados após a saída do ativo subjacente.
No caso de fundos ou investimentos imobiliários com períodos de detenção de vários anos, o momento em que os retornos são realizados é igualmente importante. Um investimento pode apresentar uma expectativa de retorno global relativamente elevada, mas, se uma parte significativa desse retorno depender da venda do projeto alguns anos mais tarde, o seu perfil de fluxos de caixa será muito diferente do de um ativo capaz de proporcionar distribuições regulares ao longo do período de investimento.
(3) O desempenho efetivo dos ativos subjacentes pode diferir das expectativas
Quer se trate de um investimento através de um fundo ou diretamente em imobiliário, a rentabilidade esperada depende, em última análise, do desempenho efetivo dos ativos subjacentes. Um fundo pode dispor de uma estrutura sólida de gestão, custódia e auditoria, mas isso não elimina os riscos associados ao investimento. No caso de fundos que investem em ativos reais, fatores como o desenvolvimento do projeto, a procura de mercado, o desempenho operacional e a estratégia de saída podem influenciar o resultado final do investimento.
Por exemplo, a rentabilidade esperada de um projeto imobiliário pode ser inicialmente calculada com base em estimativas dos custos de construção, níveis de renda, taxas de ocupação e valor futuro do ativo. No entanto, durante a execução do projeto, o aumento dos custos de construção, atrasos nas obras, alterações na procura, taxas de ocupação inferiores às previstas ou o aumento dos custos operacionais podem fazer com que os fluxos de caixa e a rentabilidade efetiva sejam diferentes das projeções iniciais.
Nos investimentos que têm como ativos subjacentes projetos imobiliários ou outros ativos reais, a capacidade de gestão ao nível do fundo e a capacidade de execução ao nível do projeto são igualmente importantes. A estrutura do fundo determina a forma como o capital é gerido, enquanto a capacidade dos ativos subjacentes para criar valor conforme previsto constitui uma base essencial para a concretização dos retornos do investimento.
9. Porque é que a alocação de ativos continua a ser importante quando se investe com o objetivo de obter residência na Europa?
Para algumas famílias asiáticas, o planeamento de residência na Europa pode ser o primeiro motivo que as leva a conhecer fundos europeus ou outras formas de investimento transfronteiriço. No entanto, quando esse planeamento envolve um investimento de montante significativo que terá de ser mantido durante vários anos, as questões a considerar não se podem limitar a saber se o investimento cumpre os requisitos aplicáveis em matéria de residência.
O planeamento de residência procura responder às necessidades relacionadas com o direito de residência e com soluções de longo prazo, enquanto a alocação de ativos diz respeito à forma como esse capital será investido e gerido ao longo dos próximos anos. Em que ativos será efetivamente aplicado o capital, de onde provêm os retornos, que riscos terão de ser assumidos e quando será possível realizar a saída são questões que não desaparecem pelo simples facto de o investimento servir simultaneamente um objetivo relacionado com a residência.
Além disso, a residência e os ativos tendem a tornar-se progressivamente mais interligados à medida que os planos futuros da família evoluem.
Por exemplo, um investimento num fundo pode ter de ser mantido durante vários anos, enquanto um filho poderá começar a estudar numa universidade europeia dentro de apenas dois anos. A família poderá também planear adquirir uma habitação ou residir na Europa a longo prazo, enquanto uma parte significativa do seu capital já se encontra aplicada em ativos de longo prazo e com menor liquidez. Nestas circunstâncias, o horizonte de investimento pode afetar diretamente o planeamento financeiro da família para os anos seguintes.
A fiscalidade levanta questões semelhantes. A detenção de ativos europeus ou a obtenção de uma autorização de residência num determinado país não significa automaticamente que uma pessoa se torne residente fiscal nesse país. No entanto, se o local de residência da família se alterar no futuro, rendimentos de investimento como distribuições de fundos, rendas de imóveis, mais-valias, dividendos e juros poderão estar sujeitos a diferentes tratamentos fiscais. Por isso, a estrutura do investimento deve também ser avaliada tendo em conta a residência fiscal atual da família e as possíveis alterações futuras.
Se uma proporção crescente das futuras despesas da família com educação, habitação, vida quotidiana ou atividades empresariais passar a ser denominada em euros, a alocação de ativos deverá igualmente considerar antecipadamente a exposição cambial, os fluxos de caixa e a liquidez. No caso de famílias cujos membros se encontram distribuídos por vários países ou que apresentam estruturas patrimoniais mais complexas, poderão ainda surgir questões de longo prazo relacionadas com a detenção transfronteiriça de ativos e a transmissão de património.
Investir com o objetivo de obter residência na Europa não significa, portanto, separar completamente «residência» e «investimento». Pelo contrário, ambos devem ser enquadrados no planeamento de longo prazo da família e avaliados de acordo com as respetivas funções: os requisitos de residência determinam se um determinado investimento pode cumprir as condições relevantes para esse planeamento, enquanto a gestão de ativos determina se esse capital é adequado às necessidades reais da família nos próximos anos.
10. Como construir uma estratégia de alocação de ativos na Europa adequada às suas necessidades?
O primeiro passo consiste em definir claramente a razão pela qual se pretende alocar ativos na Europa e o papel que esses ativos deverão desempenhar no planeamento de longo prazo da família. Para muitas famílias com uma dimensão internacional, o interesse pelos ativos europeus não resulta exclusivamente de objetivos de investimento. Pode também estar relacionado com residência na Europa, educação dos filhos, futuros planos de vida ou com o planeamento familiar de longo prazo. Nestes casos, o planeamento de residência pode constituir o ponto de partida para entrar no mercado europeu, mas o investimento em si deve continuar a ser avaliado de forma independente.
Por exemplo, quando uma família necessita de realizar um investimento de montante significativo no âmbito do seu planeamento de residência na Europa, importa aprofundar algumas questões: em que ativos deve esse capital ser aplicado? Durante quanto tempo terá de permanecer investido? Ao mesmo tempo que são cumpridos os requisitos relevantes para esse planeamento, como equilibrar risco, retorno, liquidez e uma futura saída?
A construção de uma estratégia de alocação de ativos na Europa exige, por isso, uma análise da forma como o património atual da família está distribuído entre diferentes países, moedas e classes de ativos, bem como das possíveis necessidades futuras de capital relacionadas com residência na Europa, educação, atividades empresariais ou outros objetivos. A partir desta análise, torna-se possível determinar qual o papel que os ativos europeus deverão desempenhar na carteira global da família — por exemplo, aumentar a exposição a ativos denominados em euros, promover uma maior diversificação geográfica e cambial ou distribuir o capital entre imobiliário, fundos e outros tipos de ativos.
Um planeamento verdadeiramente abrangente procura encontrar um ponto de equilíbrio entre as necessidades de residência, da família e de investimento, permitindo que o capital inicialmente direcionado para a Europa no âmbito de um planeamento de residência seja também alocado segundo uma lógica de gestão de ativos.
11. Perguntas frequentes sobre a alocação de ativos na Europa
(1) Qual é o montante mínimo necessário para uma alocação de ativos na Europa?
Não existe um montante mínimo universal para a alocação de ativos na Europa. O valor mínimo depende da classe de ativos e da forma de investimento escolhida. Ações, ETF e determinados fundos de mercados públicos podem ser acessíveis com montantes relativamente reduzidos, enquanto investimentos em imobiliário, fundos privados e fundos imobiliários exigem, geralmente, montantes mínimos mais elevados.
Por isso, mais importante do que procurar um valor mínimo é determinar que parte do património se pretende alocar à Europa e avaliar se essa proporção é adequada no contexto do património global da família.
(2) A alocação de ativos na Europa implica necessariamente investir em imobiliário?
Não. O imobiliário é apenas uma das formas de realizar uma alocação de ativos na Europa. De acordo com as suas necessidades, os investidores podem também considerar ações, obrigações, fundos de investimento, private equity, infraestruturas e outras classes de ativos.
Para os investidores que pretendem obter exposição ao mercado imobiliário europeu sem adquirir e gerir diretamente imóveis, os fundos imobiliários podem constituir uma forma de investimento indireto. As diferentes alternativas apresentam diferenças significativas em termos de horizonte de investimento, liquidez, modelo de gestão e risco.
(3) Qual é a diferença entre investir num fundo europeu e adquirir diretamente um imóvel na Europa?
O investimento direto em imobiliário significa que o investidor detém um imóvel específico. O desempenho do investimento é influenciado principalmente por fatores como os preços do imobiliário local, as rendas, a operação do imóvel e os custos de transação, sendo normalmente necessário assegurar também a respetiva gestão do imóvel.
No investimento através de um fundo, o capital é gerido por uma sociedade gestora profissional, de acordo com uma estratégia de investimento previamente definida, e aplicado nos respetivos ativos subjacentes. O investidor detém unidades de participação ou ações do fundo, e não diretamente os imóveis subjacentes. O fundo pode investir simultaneamente em vários projetos e adotar diferentes estratégias de desenvolvimento, detenção ou saída.
(4) Se um fundo europeu for regulado, isso significa que o capital investido e os retornos estão garantidos?
Não. A supervisão regulamentar e a garantia do capital investido ou dos retornos são dois conceitos completamente distintos.
A regulamentação estabelece regras relativas, entre outros aspetos, à constituição e gestão dos fundos, à divulgação de informação, à custódia dos ativos e à proteção dos investidores. No entanto, um fundo continua a ser um investimento financeiro. O seu desempenho final pode ser influenciado pelas condições de mercado, pela estratégia do fundo, pelo desempenho dos ativos subjacentes, pela capacidade de gestão e pelas condições de saída. O investidor continua, por isso, sujeito aos riscos inerentes ao investimento.
(5) Qual é o papel do AsiaEuro Group na alocação de ativos na Europa?
A atividade do AsiaEuro Group não se limita a um único produto de investimento, abrangendo diferentes etapas da cadeia de valor dos ativos, incluindo a gestão de fundos, o desenvolvimento imobiliário e a operação de ativos.
Na atual estrutura de negócios do Grupo, a Golden Meridian desempenha funções de gestão de fundos, a plataforma de desenvolvimento imobiliário do Grupo participa no desenvolvimento e na construção dos respetivos projetos de ativos reais, e a Golden Beach participa na gestão dos imóveis e na sua posterior operação.
Estas atividades situam-se em diferentes fases da cadeia de valor dos ativos, permitindo que a participação do Grupo se estenda da gestão de investimentos ao nível dos fundos até ao desenvolvimento e à operação dos ativos reais subjacentes.
(6) Os fundos do AsiaEuro Group investem apenas nos projetos imobiliários do próprio Grupo?
Não necessariamente. O âmbito e a estratégia de investimento de cada fundo devem ser determinados com base na respetiva documentação oficial. A sociedade gestora deve tomar as suas decisões de investimento de acordo com a estratégia previamente definida e com os requisitos regulamentares aplicáveis.
Os projetos imobiliários em cujo desenvolvimento o Grupo participa representam apenas uma parte das potenciais oportunidades de investimento em ativos subjacentes. Isto não significa que exista automaticamente uma relação de investimento entre um fundo e qualquer projeto específico desenvolvido pelo Grupo.
(7) Porque é que o AsiaEuro Group participa simultaneamente na gestão de fundos, no desenvolvimento imobiliário e na operação de ativos?
No caso de ativos reais, como o imobiliário, o investimento não termina no momento da «aquisição».
A gestão de fundos determina a forma como o capital é investido e gerido; o desenvolvimento imobiliário determina como um plano de investimento é transformado num ativo real; e a operação posterior influencia fatores como as taxas de ocupação, os fluxos de caixa, os custos de manutenção e o desempenho do ativo a longo prazo.
A participação do AsiaEuro Group nestas diferentes áreas não consiste simplesmente em reunir várias atividades numa mesma estrutura. O objetivo é construir uma cadeia de valor integrada, desde a gestão do investimento até ao desenvolvimento e à operação dos ativos subjacentes. É a este modelo que nos referimos como “gestão de ativos ao longo de todo o ciclo”.
(8) Se uma família estiver a considerar simultaneamente residência na Europa e alocação de ativos, qual deve ser planeada primeiro?
Depende do principal objetivo da família. Se a obtenção de uma autorização de residência na Europa for uma prioridade claramente definida, o investimento deverá, em primeiro lugar, cumprir os respetivos requisitos legais e regulamentares. Isso poderá limitar as opções de investimento disponíveis, os prazos de investimento e a liquidez, não correspondendo necessariamente à alocação de ativos que seria considerada ideal num contexto de investimento sem essas restrições.
Investir com um objetivo de residência não significa, contudo, que os critérios de investimento devam ser ignorados. Uma abordagem mais equilibrada consiste em continuar a comparar os ativos subjacentes, os riscos, a rentabilidade esperada e os mecanismos de saída entre as opções que cumprem os requisitos aplicáveis, procurando um equilíbrio entre os objetivos de residência e a qualidade do investimento.
Para famílias com uma dimensão internacional, a verdadeira questão não é simplesmente «deve planear-se primeiro a residência ou o investimento?». O mais importante é considerar ambos, desde o início, no âmbito do mesmo planeamento familiar de longo prazo: que condições de investimento são necessárias para concretizar o objetivo de residência? Onde deve ser alocado o capital? Durante quanto tempo terá de permanecer investido? Como é que os ativos subjacentes geram retorno? E de que forma poderá o investimento ser posteriormente liquidado ou realizado?
Se está a considerar uma autorização de residência na Europa, o investimento em fundos europeus, o investimento imobiliário na Europa ou outras formas de alocação internacional de ativos, o AsiaEuro Group pode ajudar a analisar as suas necessidades de alocação de ativos na Europa, tendo em conta a estrutura patrimonial atual da família, o capital disponível e os seus planos futuros, integrando tanto os objetivos de investimento como o planeamento familiar de longo prazo, incluindo:
- Avaliação da estrutura patrimonial atual e das necessidades de alocação de ativos na Europa
- Apresentação de fundos europeus, imobiliário e outras modalidades de investimento
- Análise das estruturas dos fundos, mecanismos de gestão e ativos subjacentes
- Análise da lógica de desenvolvimento, operação e investimento imobiliário
- Avaliação do horizonte de investimento, riscos, fluxos de caixa e mecanismos de saída
- Residência na Europa × Ativos × Planeamento Familiar de Longo Prazo
Contacte hoje o AsiaEuro Group e marque uma consulta individual para começar a planear uma estratégia de alocação de ativos na Europa adequada a si e à sua família.